Hướng dẫn kê khai thuế giá trị gia tăng chi tiết, dễ thực hiện
Cách kê khai thuế giá trị gia tăng (GTGT) trên laptop cần được thực hiện đúng quy định, đúng thời hạn để doanh nghiệp và hộ kinh doanh hoàn thành nghĩa vụ thuế.
Việc chọn đúng mẫu tờ khai, kỳ tính thuế và chuẩn bị đầy đủ hóa đơn, chứng từ sẽ giúp hạn chế sai sót. Vậy cách kê khai thuế GTGT trực tuyến như thế nào? Cùng Sforum tìm hiểu các bước thực hiện và những lưu ý quan trọng trong bài viết dưới đây nhé!
Các mẫu tờ khai thuế giá trị gia tăng và trường hợp sử dụng
Tùy theo phương pháp tính thuế và hoạt động kinh doanh, người nộp thuế cần lựa chọn mẫu tờ khai thuế giá trị gia tăng phù hợp. Các mẫu biểu và trường hợp sử dụng gồm:
- Mẫu 01/GTGT: Dành cho người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất, kinh doanh.
- Mẫu 02/GTGT: Sử dụng đối với người nộp thuế áp dụng phương pháp khấu trừ có dự án đầu tư.
- Mẫu 03/GTGT: Áp dụng cho hoạt động mua bán, chế tác vàng, bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng.
- Mẫu 04/GTGT: Dành cho người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu.
- Mẫu 05/GTGT: Sử dụng đối với người nộp thuế áp dụng phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đóng trụ sở chính.
- Mẫu 01/KHBS và 01-1/KHBS: Sử dụng khi khai bổ sung hồ sơ khai thuế đã nộp có sai sót. Trong đó, mẫu 01/KHBS là tờ khai bổ sung, còn mẫu 01-1/KHBS là bản giải trình khai bổ sung.
Kê khai thuế, xử lý bảng tính và quản lý chứng từ thuận tiện hơn với laptop phù hợp. Khám phá ngay các mẫu laptop tại CellphoneS và săn ưu đãi hấp dẫn để tiết kiệm chi phí mua sắm!
[Product_Listing categoryid="380" propertyid="" customlink="https://cellphones.com.vn/laptop.html" title="Danh sách Laptop đang được quan tâm nhiều tại CellphoneS"]
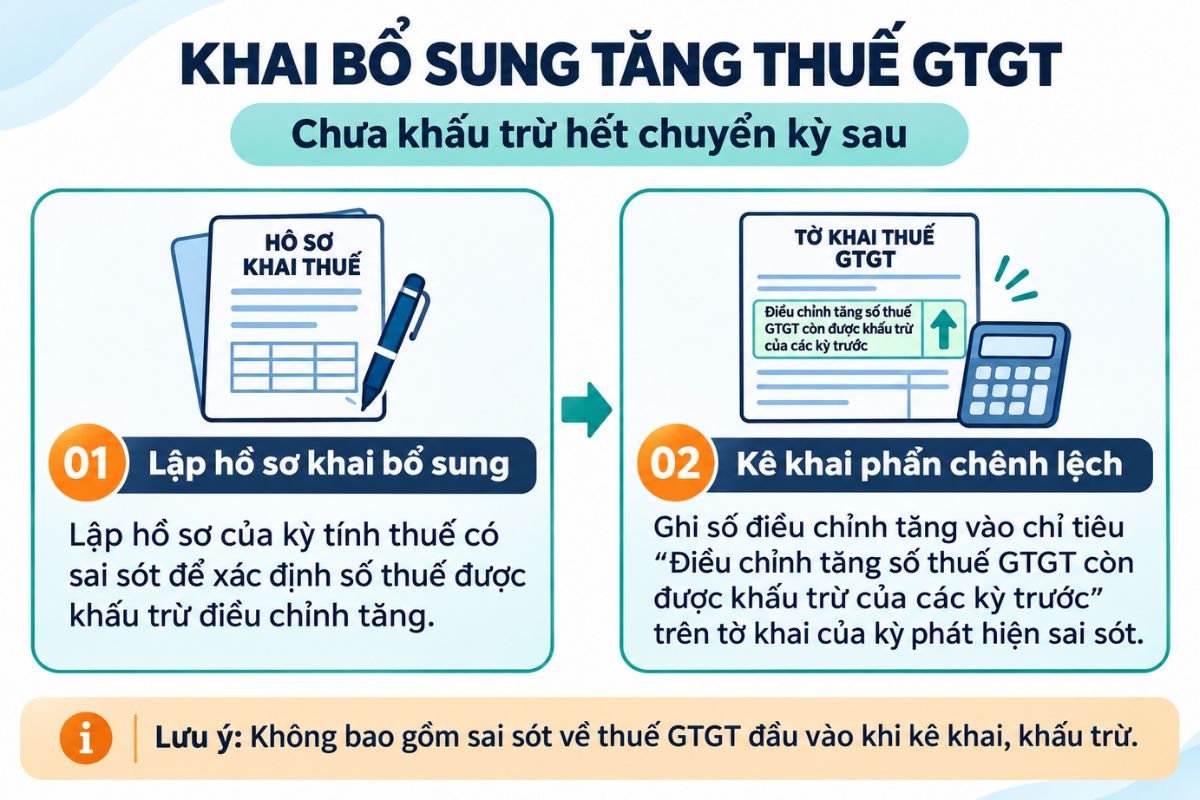
Khai bổ sung làm tăng số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
Trường hợp này không bao gồm sai sót về thuế GTGT đầu vào khi kê khai, khấu trừ.
Bước 1: Lập hồ sơ khai bổ sung
Lập hồ sơ của kỳ tính thuế phát sinh sai sót để xác định số thuế được khấu trừ điều chỉnh tăng.
Bước 2: Kê khai phần chênh lệch
Ghi số điều chỉnh tăng vào chỉ tiêu “Điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước” trên tờ khai của kỳ phát hiện sai sót.
Khai bổ sung làm giảm số thuế GTGT chưa khấu trừ hết chuyển kỳ sau
Cách xử lý được chia theo ba trường hợp. Dưới đây hướng dẫn chi tiết cách xử lý thuế giá trị gia tăng mà bạn có thể tham khảo:
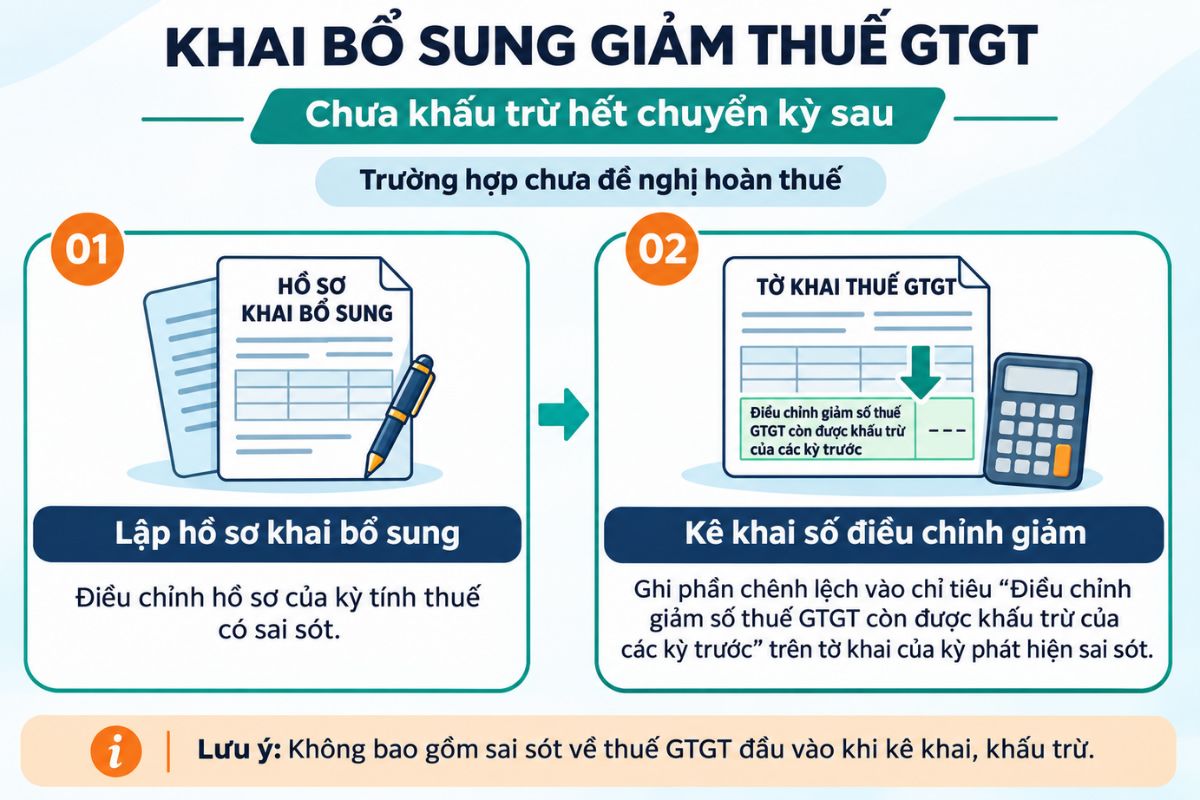
Trường hợp chưa đề nghị hoàn thuế
Lưu ý: Không bao gồm sai sót về thuế GTGT đầu vào khi kê khai, khấu trừ.
Bước 1: Lập hồ sơ khai bổ sung.
Điều chỉnh hồ sơ của kỳ tính thuế có sai sót.
Bước 2: Kê khai số điều chỉnh giảm
Ghi phần chênh lệch vào chỉ tiêu “Điều chỉnh giảm số thuế GTGT còn được khấu trừ của các kỳ trước” trên tờ khai của kỳ phát hiện sai sót.
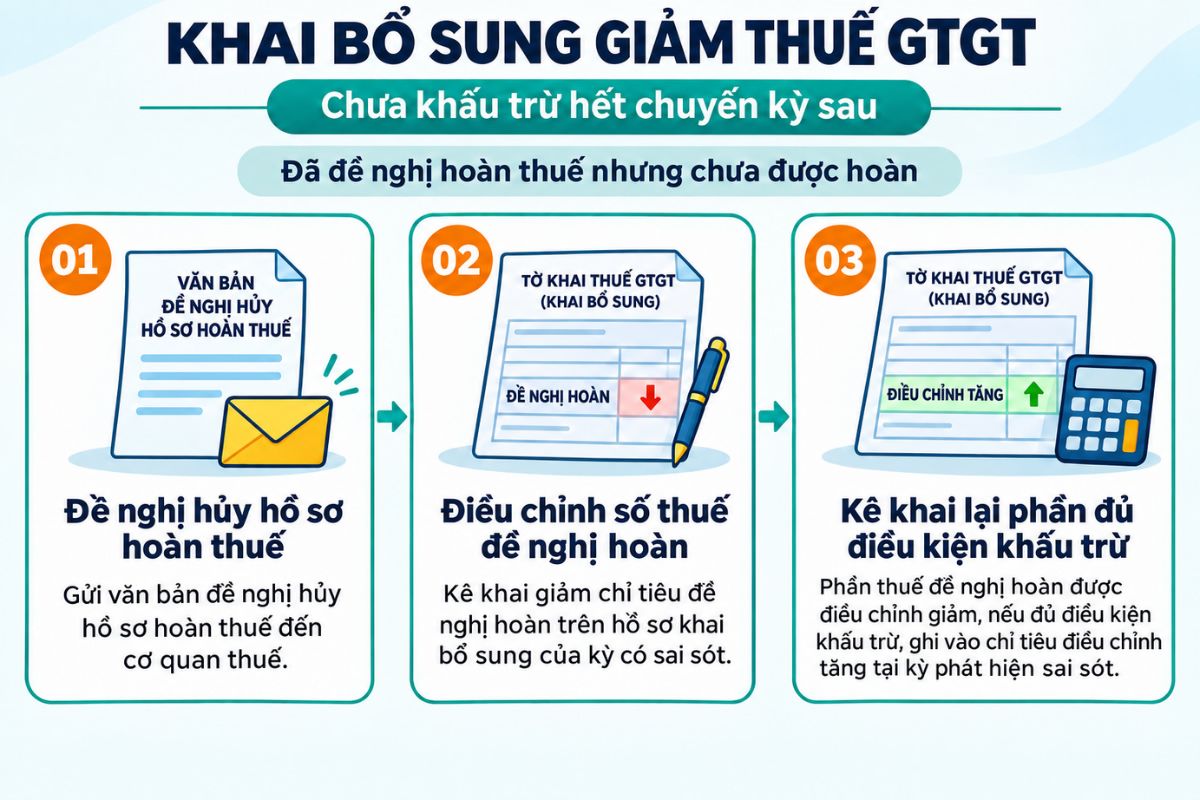
Trường hợp đã đề nghị hoàn thuế nhưng chưa được hoàn
Nếu hồ sơ hoàn thuế đã được gửi đến cơ quan thuế nhưng chưa có kết quả giải quyết, người nộp thuế cần thực hiện hủy hồ sơ và điều chỉnh lại số thuế đề nghị hoàn theo hướng dẫn sau:
Bước 1: Đề nghị hủy hồ sơ hoàn thuế
Gửi văn bản đề nghị hủy hồ sơ hoàn thuế đến cơ quan thuế.
Bước 2: Điều chỉnh số thuế đề nghị hoàn
Kê khai giảm chỉ tiêu đề nghị hoàn trên hồ sơ khai bổ sung của kỳ có sai sót.
Bước 3: Kê khai lại phần đủ điều kiện khấu trừ
Đối với số thuế đã đề nghị hoàn được điều chỉnh giảm, nếu đáp ứng điều kiện khấu trừ, ghi vào chỉ tiêu “Điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước” tại kỳ phát hiện sai sót.
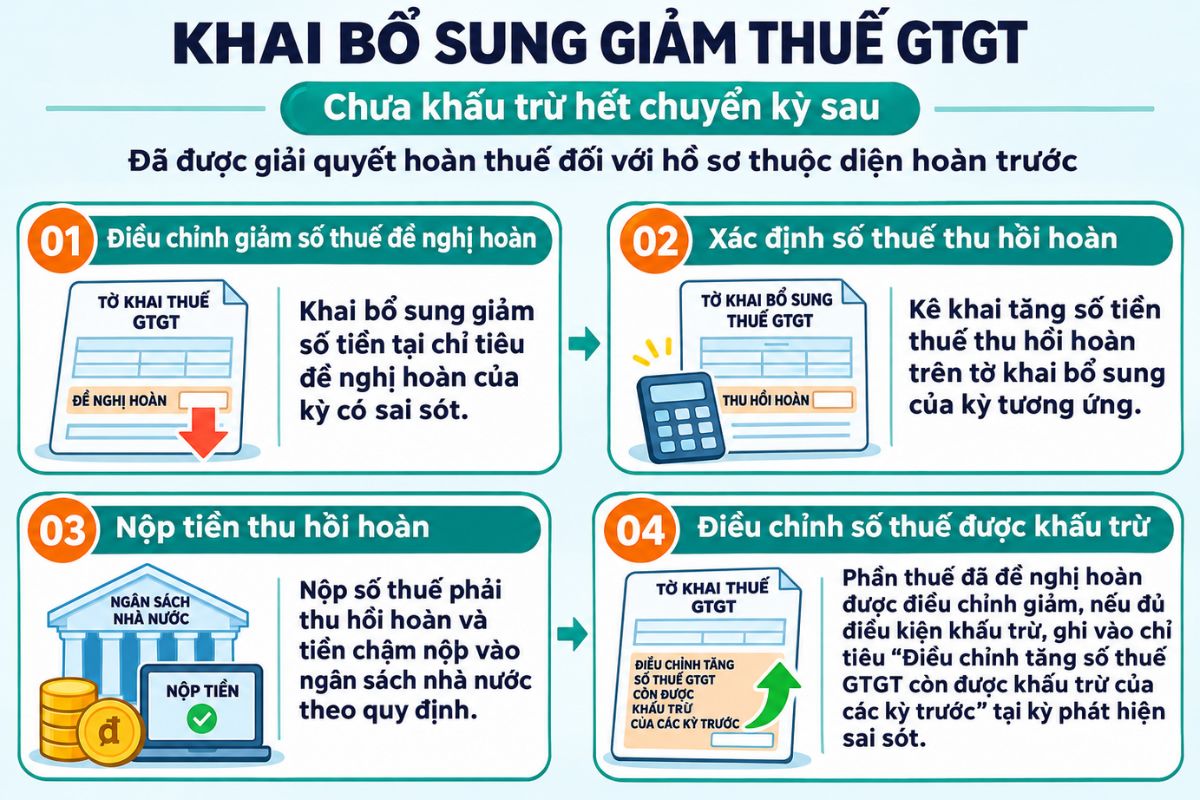
Trường hợp đã được giải quyết hoàn thuế đối với hồ sơ thuộc diện hoàn trước
Với hồ sơ đã được cơ quan thuế giải quyết hoàn, người nộp thuế cần khai bổ sung để điều chỉnh số thuế đã hoàn, xác định khoản phải thu hồi và thực hiện nghĩa vụ nộp lại theo quy định.
Bước 1: Điều chỉnh giảm số thuế đề nghị hoàn
Khai bổ sung giảm số tiền tại chỉ tiêu đề nghị hoàn của kỳ có sai sót.
Bước 2: Xác định số thuế thu hồi hoàn
Kê khai tăng số tiền thuế thu hồi hoàn trên tờ khai bổ sung của kỳ tương ứng.
Bước 3: Nộp tiền thu hồi hoàn
Nộp số thuế phải thu hồi hoàn và tiền chậm nộp vào ngân sách nhà nước theo quy định.
Bước 4: Điều chỉnh số thuế được khấu trừ
Phần thuế đã đề nghị hoàn được điều chỉnh giảm, nếu đủ điều kiện khấu trừ, được ghi vào chỉ tiêu “Điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước” tại kỳ phát hiện sai sót.
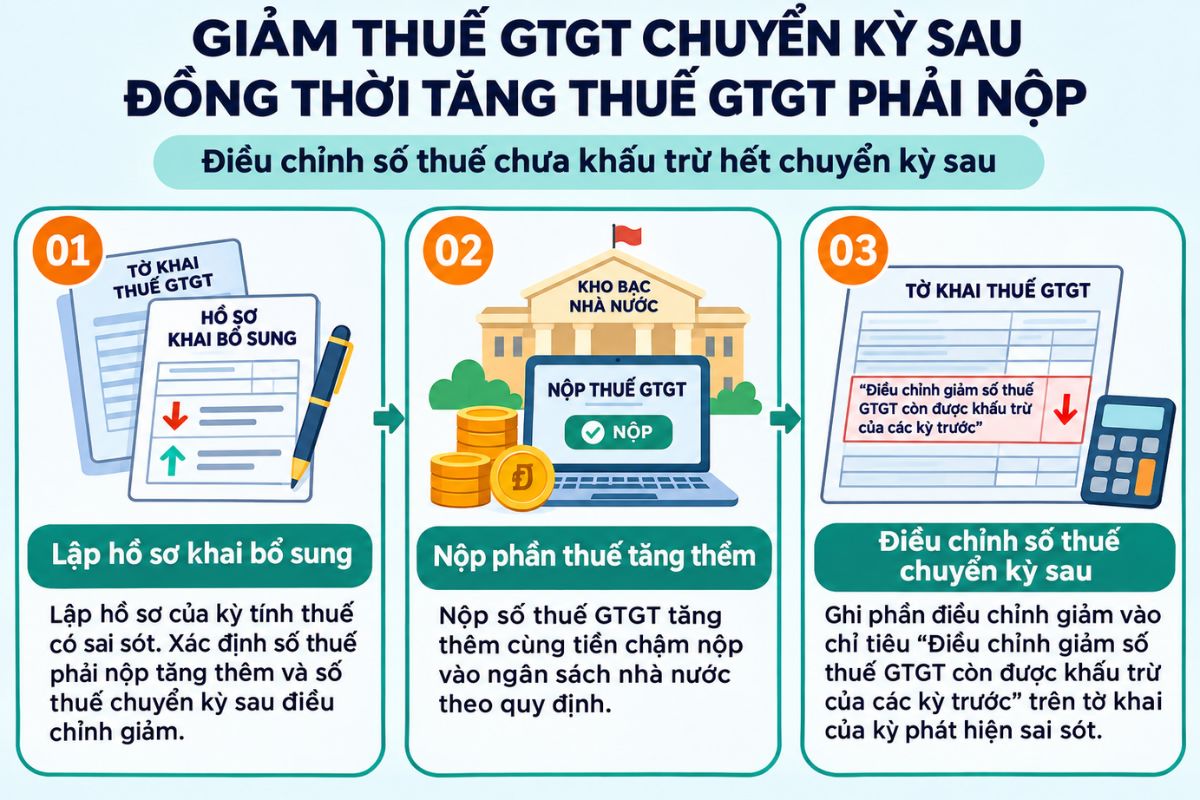
Giảm thuế GTGT chưa khấu trừ hết chuyển kỳ sau, đồng thời tăng thuế GTGT phải nộp
Nếu sai sót khiến số thuế được chuyển sang kỳ sau giảm và số thuế phải nộp tăng, người nộp thuế cần hoàn thiện hồ sơ bổ sung, nộp phần thuế tăng thêm và cập nhật số điều chỉnh.
Bước 1: Lập hồ sơ khai bổ sung
Lập hồ sơ của kỳ tính thuế có sai sót, xác định số thuế phải nộp tăng thêm và số thuế chuyển kỳ sau điều chỉnh giảm.
Bước 2: Nộp phần thuế tăng thêm
Nộp số thuế GTGT tăng thêm cùng tiền chậm nộp vào ngân sách nhà nước theo quy định.
Bước 3: Điều chỉnh số thuế chuyển kỳ sau
Ghi phần điều chỉnh giảm vào chỉ tiêu “Điều chỉnh giảm số thuế GTGT còn được khấu trừ của các kỳ trước” trên tờ khai của kỳ phát hiện sai sót.
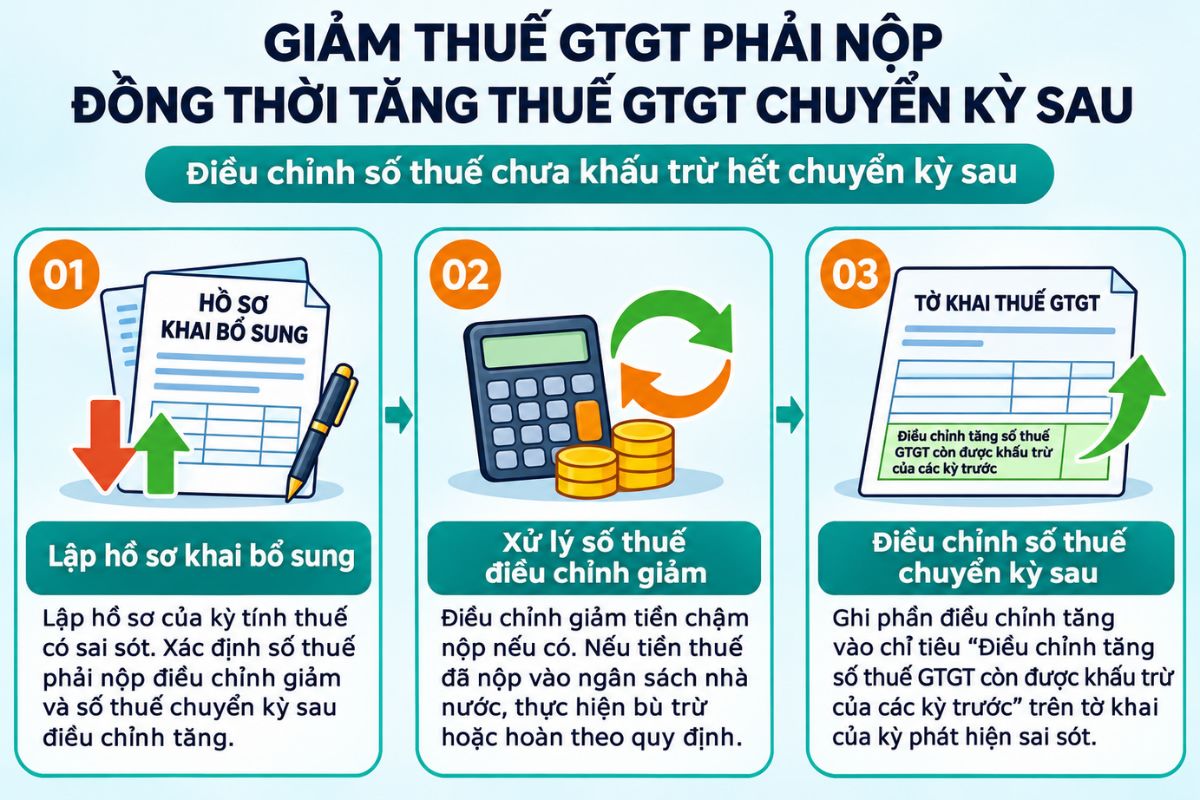
Giảm thuế GTGT phải nộp, đồng thời tăng thuế GTGT chưa khấu trừ hết chuyển kỳ sau
Trường hợp khai bổ sung làm giảm nghĩa vụ thuế và tăng số thuế được chuyển sang kỳ sau, người nộp thuế cần xử lý khoản thuế điều chỉnh giảm và cập nhật phần khấu trừ tăng thêm.
Bước 1: Lập hồ sơ khai bổ sung
Lập hồ sơ của kỳ tính thuế có sai sót, xác định số thuế phải nộp điều chỉnh giảm và số thuế chuyển kỳ sau điều chỉnh tăng.
Bước 2: Xử lý số thuế điều chỉnh giảm
Điều chỉnh giảm tiền chậm nộp nếu có. Nếu tiền thuế đã nộp vào ngân sách nhà nước, thực hiện xử lý bù trừ hoặc hoàn theo quy định.
Bước 3: Điều chỉnh số thuế chuyển kỳ sau
Ghi phần điều chỉnh tăng vào chỉ tiêu “Điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước” trên tờ khai của kỳ phát hiện sai sót.
Khai bổ sung làm ảnh hưởng cả tờ khai 01/GTGT và 02/GTGT
Khi số liệu điều chỉnh có liên quan giữa hoạt động sản xuất, kinh doanh và dự án đầu tư, cần đối chiếu cả hai tờ khai để cập nhật đầy đủ phần chênh lệch.
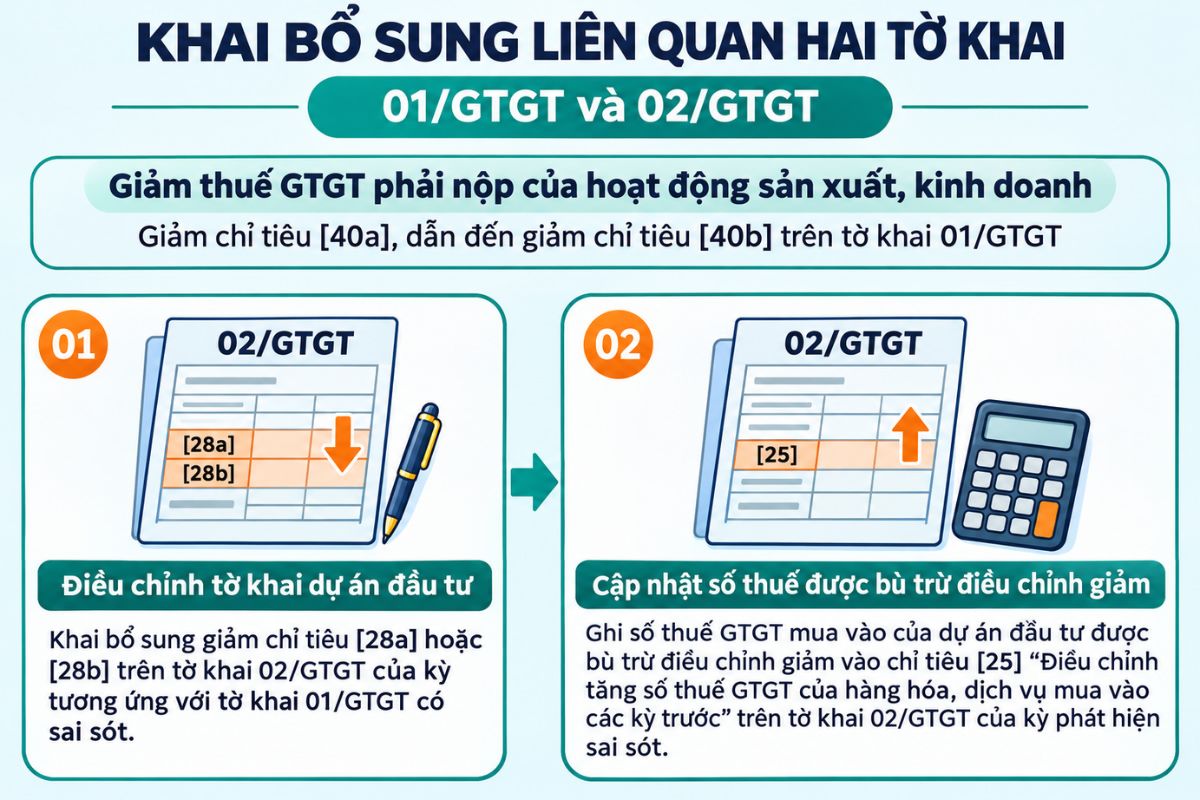
Trường hợp giảm thuế GTGT phải nộp của hoạt động sản xuất, kinh doanh
Nếu khai bổ sung làm giảm chỉ tiêu [40a], dẫn đến giảm chỉ tiêu [40b] trên tờ khai 01/GTGT, thực hiện như sau:
Bước 1: Điều chỉnh tờ khai dự án đầu tư
Khai bổ sung giảm chỉ tiêu [28a] hoặc [28b] trên tờ khai 02/GTGT của kỳ tương ứng với tờ khai 01/GTGT có sai sót.
Bước 2: Cập nhật số thuế được bù trừ điều chỉnh giảm
Ghi số thuế GTGT mua vào của dự án đầu tư được bù trừ điều chỉnh giảm vào chỉ tiêu [25] “Điều chỉnh tăng số thuế GTGT của hàng hóa, dịch vụ mua vào các kỳ trước” trên tờ khai 02/GTGT của kỳ phát hiện sai sót.
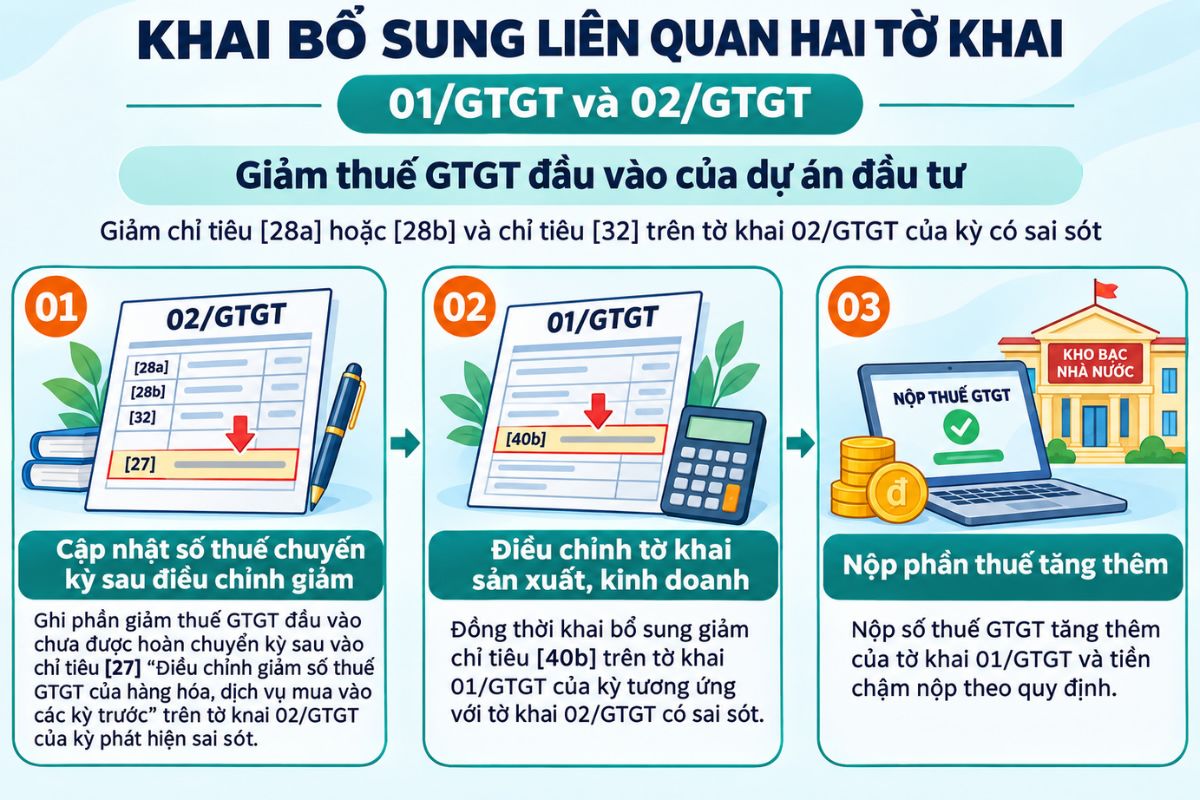
Trường hợp giảm thuế GTGT đầu vào của dự án đầu tư
Nếu điều chỉnh giảm thuế đầu vào làm giảm chỉ tiêu [28a] hoặc [28b] và chỉ tiêu [32] trên tờ khai 02/GTGT của kỳ có sai sót, thực hiện:
Bước 1: Cập nhật số thuế chuyển kỳ sau điều chỉnh giảm
Ghi phần giảm thuế GTGT đầu vào chưa được hoàn chuyển kỳ sau vào chỉ tiêu [27] “Điều chỉnh giảm số thuế GTGT của hàng hóa, dịch vụ mua vào các kỳ trước” trên tờ khai 02/GTGT của kỳ phát hiện sai sót.
Bước 2: Điều chỉnh tờ khai sản xuất, kinh doanh
Đồng thời khai bổ sung giảm chỉ tiêu [40b] trên tờ khai 01/GTGT của kỳ tương ứng với tờ khai 02/GTGT có sai sót.
Bước 3: Nộp phần thuế tăng thêm
Nộp số thuế GTGT tăng thêm của tờ khai 01/GTGT và tiền chậm nộp theo quy định.
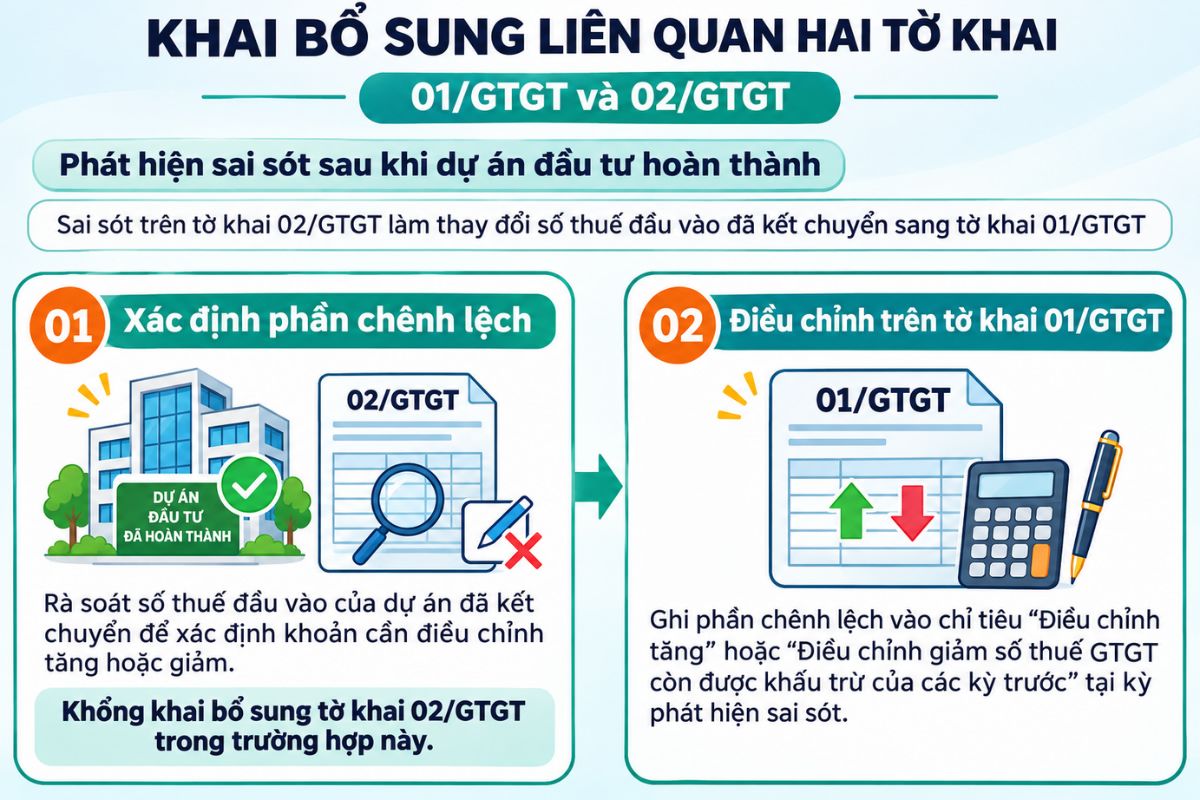
Trường hợp phát hiện sai sót sau khi dự án đầu tư hoàn thành
Nếu sai sót trên tờ khai 02/GTGT làm thay đổi số thuế đầu vào đã kết chuyển sang tờ khai 01/GTGT, thực hiện:
Bước 1: Xác định phần chênh lệch
Rà soát số thuế đầu vào của dự án đã kết chuyển để xác định khoản cần điều chỉnh tăng hoặc giảm; không khai bổ sung tờ khai 02/GTGT trong trường hợp này.
Bước 2: Điều chỉnh trên tờ khai 01/GTGT
Ghi phần chênh lệch vào chỉ tiêu “Điều chỉnh tăng” hoặc “Điều chỉnh giảm số thuế GTGT còn được khấu trừ của các kỳ trước” tại kỳ phát hiện sai sót.
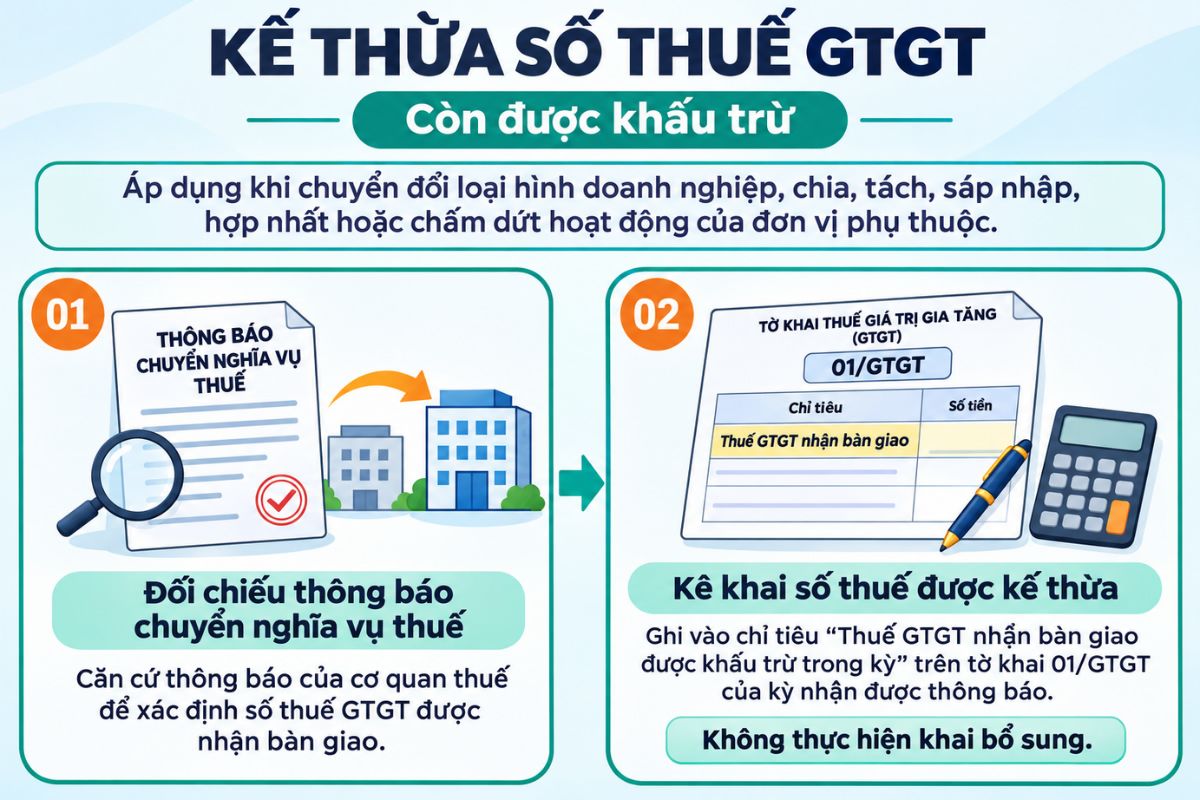
Trường hợp được kế thừa số thuế GTGT còn được khấu trừ
Người nộp thuế được kế thừa số thuế còn được khấu trừ do chuyển đổi loại hình doanh nghiệp, chia, tách, sáp nhập, hợp nhất hoặc chấm dứt hoạt động của đơn vị phụ thuộc thực hiện như sau:
Bước 1: Đối chiếu thông báo chuyển nghĩa vụ thuế
Căn cứ thông báo của cơ quan thuế để xác định số thuế GTGT được nhận bàn giao.
Bước 2: Kê khai số thuế được kế thừa
Ghi vào chỉ tiêu “Thuế GTGT nhận bàn giao được khấu trừ trong kỳ” trên tờ khai 01/GTGT của kỳ nhận được thông báo. Trường hợp này không thực hiện khai bổ sung.
Thường xuyên nhập số liệu và kê khai thuế? Sắm ngay bàn phím gõ êm, dễ thao tác tại CellphoneS để làm việc thoải mái hơn, tận dụng cơ hội săn giá tốt cùng nhiều ưu đãi hấp dẫn!
[Product_Listing categoryid="1116" propertyid="" customlink="https://cellphones.com.vn/phu-kien/chuot-ban-phim-may-tinh/ban-phim/ban-phim-co.html" title="Danh sách Bàn phím cơ đang được quan tâm nhiều tại CellphoneS"]
Những lưu ý khi kê khai thuế giá trị gia tăng
Để kê khai thuế GTGT chính xác và hạn chế phải điều chỉnh hồ sơ, người nộp thuế cần lưu ý những điểm sau:
- Xác định đúng phương pháp và kỳ kê khai: Làm rõ phương pháp tính thuế đang áp dụng, kê khai theo tháng, quý hay từng lần phát sinh để chọn hồ sơ phù hợp.
- Sử dụng đúng mẫu tờ khai: Kiểm tra mẫu biểu áp dụng cho kỳ tính thuế, đồng thời cập nhật phần mềm HTKK để hạn chế lỗi khi lập và kết xuất hồ sơ.
- Đối chiếu số liệu trước khi kê khai: Rà soát hóa đơn đầu vào, đầu ra, doanh thu và tiền thuế với sổ kế toán, tránh bỏ sót hoặc kê khai trùng.
- Kiểm tra điều kiện khấu trừ thuế đầu vào: Chuẩn bị đầy đủ hóa đơn, chứng từ hợp lệ và chứng từ thanh toán đáp ứng điều kiện áp dụng.
- Theo dõi số thuế chuyển kỳ sau: Đối chiếu số thuế còn được khấu trừ từ kỳ trước và các khoản điều chỉnh tăng, giảm để bảo đảm số liệu liên tục, chính xác.
- Nộp hồ sơ và tiền thuế đúng hạn: Chủ động hoàn thiện tờ khai sớm, kiểm tra chữ ký số và bố trí thanh toán nếu phát sinh số thuế phải nộp.
- Kiểm tra kết quả sau khi gửi: Theo dõi thông báo tiếp nhận, chấp nhận hồ sơ của cơ quan thuế và xử lý kịp thời nếu hệ thống báo lỗi.
Hy vọng hướng dẫn kê khai thuế giá trị gia tăng trên đã giúp bạn nắm rõ cách chuẩn bị hồ sơ, chọn mẫu tờ khai và nộp trực tuyến. Hãy kiểm tra kỹ số liệu, theo dõi kết quả tiếp nhận và cập nhật quy định áp dụng cho từng kỳ để kê khai chính xác, đúng hạn nhé!
Đừng quên theo dõi Sforum để cập nhật thêm nhiều tin tức công nghệ mới nhất và các thủ thuật hữu ích nhé!
Xem thêm:


Bình luận (0)